

Das Cashback-Paradox: Die Scheine gehen, das Kleingeld bleibt
19:55 Uhr, die letzte Kundin ist raus. Der Kassenblock des Tages liegt vor Ihnen. Und es fühlt sich an wie immer: Der Münzeinsatz ist voll, die Zahlen müssen stimmen, der Feierabend wartet.
Dabei zahlt doch angeblich kaum noch jemand bar.
Genau hier liegt ein Missverständnis. Der Bargeldanteil sinkt, aber die Arbeit an der Kasse verschwindet nicht. Sie verschiebt sich: Die Scheine verlassen die Kasse immer öfter gleich wieder, per Cashback. Die Münzen bleiben. Die Zahlen für 2025 und 2026 zeigen, warum.
Stand: Oktober 2026
Wie viel wird in Deutschland überhaupt noch bar bezahlt?
2025 wurden erstmals mehr als die Hälfte aller Alltagszahlungen bargeldlos abgewickelt: 55 Prozent. Auf Bargeld entfielen noch 45 Prozent der Transaktionen. Das zeigt die Studie „Zahlungsverhalten in Deutschland 2025“ der Deutschen Bundesbank.
Die Schlagzeile lautete überall gleich: Bargeld verliert. Das stimmt, beschreibt aber nur die halbe Kasse.
Denn Bargeld bleibt das meistgenutzte einzelne Zahlungsmittel im Alltag. Fast jede zweite Zahlung an der Ladenkasse ist immer noch eine Barzahlung. Wer daraus schließt, das Thema erledige sich von selbst, plant an der Realität vorbei.
Was ist das Cashback-Paradox?
Cashback bedeutet: Kundinnen und Kunden lassen sich beim Einkauf an der Kasse Bargeld auszahlen. Die Ladenkasse wird damit zusätzlich zu ihrer eigentlichen Aufgabe zur Auszahlstelle. Und dieser Anteil wächst schnell.
Die Zahlen aus der EHI-Studie „Zahlungssysteme im Einzelhandel 2026“:
- 15,18 Milliarden Euro hat der Handel 2025 über das Girocard-System ausgezahlt, 11,8 Prozent mehr als im Vorjahr.
- Seit 2019 hat sich dieses Volumen versiebenfacht.
- 152,8 Millionen Auszahlungen, im Schnitt 99,33 EUR pro Vorgang.
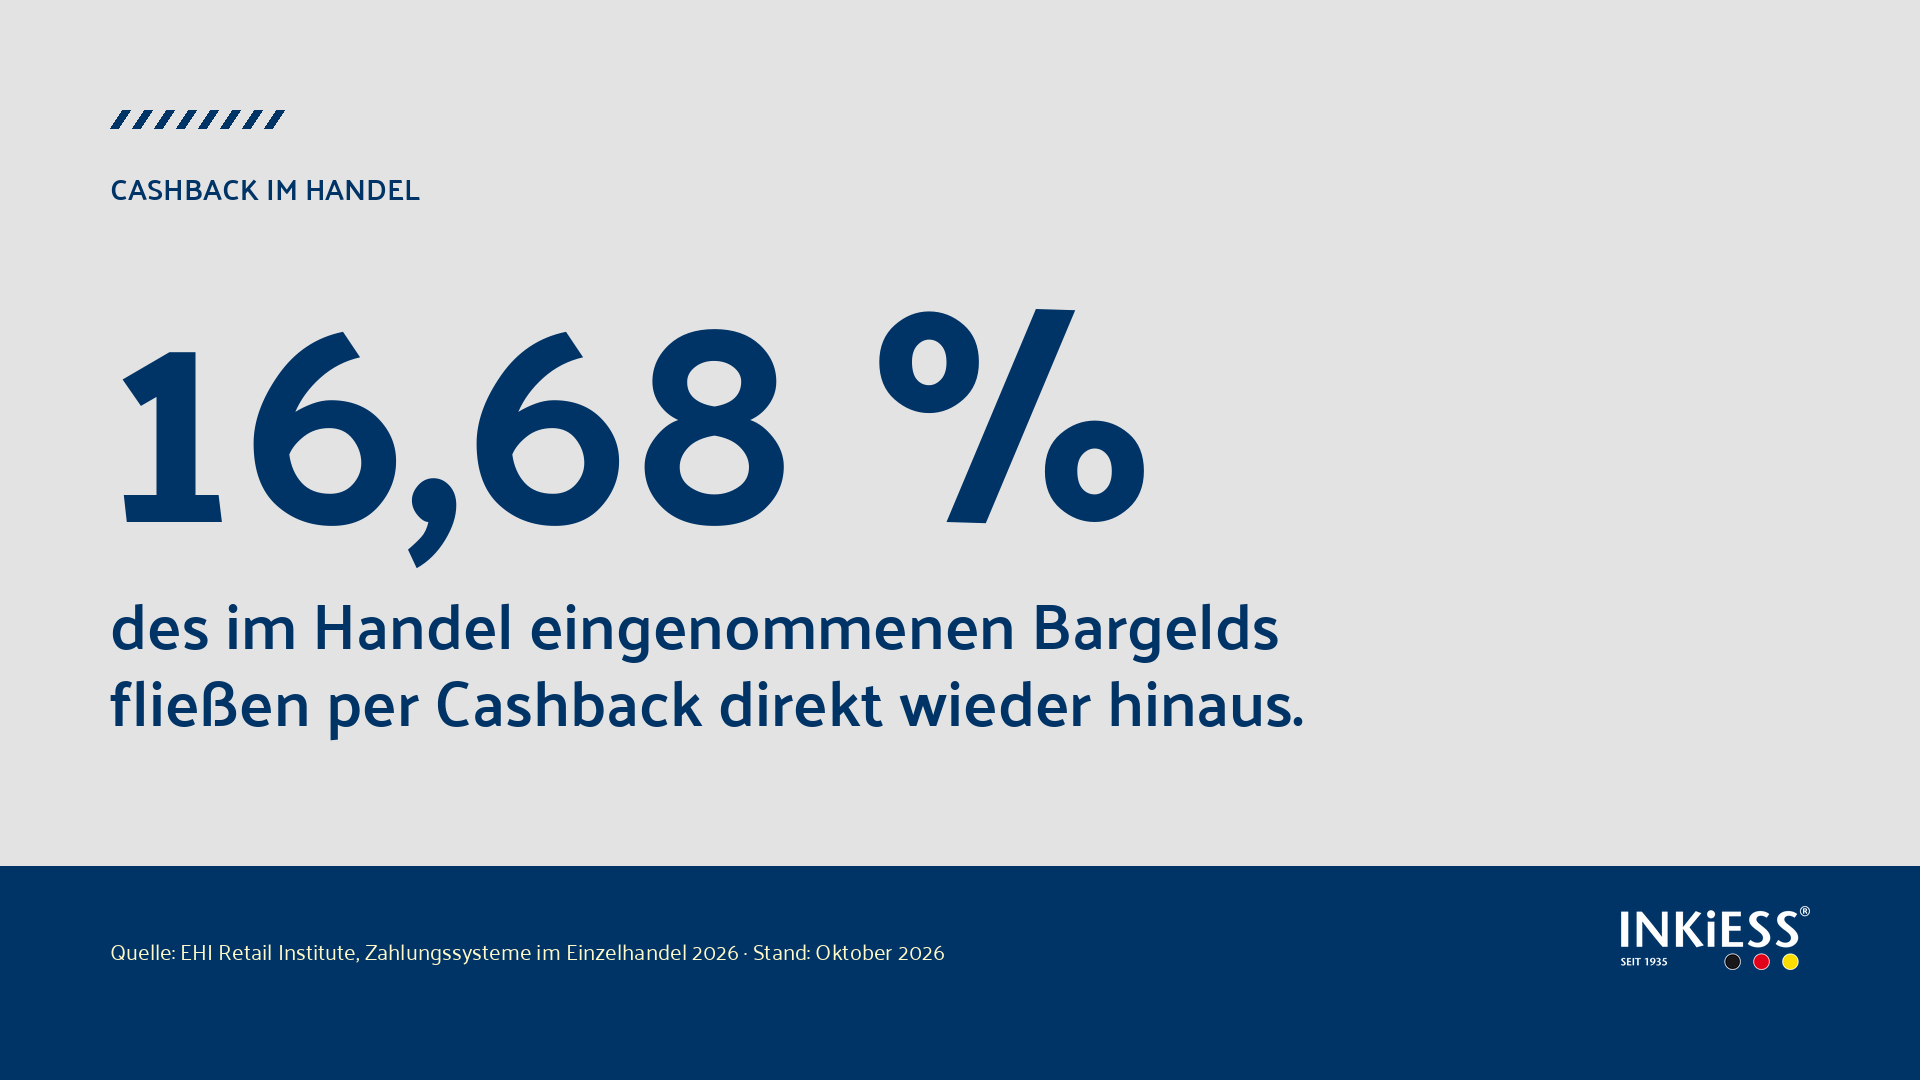
- 16,68 Prozent des im Handel eingenommenen Bargelds fließen direkt wieder hinaus.
Im Klartext: Etwa jeder sechste bar eingenommene Euro verlässt die Kasse wieder als Auszahlung an Kundinnen und Kunden.
Horst Rüter, Forschungsbereichsleiter Payment beim EHI, bringt es so auf den Punkt: „Cashback ist ein Service des Handels, aber keineswegs sein ureigenes Geschäft.“
Das ist das Paradox: Weniger Menschen bezahlen bar. Aber mehr Menschen holen sich Bargeld an der Kasse.
Ausgezahlt wird dabei in Scheinen. Bei Lidl etwa gibt es 10 bis 200 EUR, und zwar in Zehnerschritten. Das Münzfach bleibt davon unberührt.
Was verändert Cashback in der Kasse – und was nicht?
Beim Scheinbestand verändert sich einiges. Er nimmt ein und zahlt aus, schwankt stärker und muss genauer im Blick bleiben. Dafür muss ein Teil der eingenommenen Scheine gar nicht mehr zur Bank. Er geht als Auszahlung direkt an die nächste Kundin.
Für die Münzen gibt es diesen Rückweg nicht.
Dazu kommt der Rückzug der Banken. Allein im Netz der Volksbanken und Raiffeisenbanken ist die Zahl der Geldautomaten seit 2019 um rund 4.000 gesunken. Der Handel füllt diese Lücke. Nicht freiwillig, sondern weil sonst niemand da ist.
Wie eng es teilweise schon wird, zeigt dieselbe EHI-Erhebung: 43,5 Prozent der befragten Unternehmen haben die Auszahlung zeitweise begrenzt. Bei 8,7 Prozent sind die Einschränkungen bereits spürbar.
Beim Münzgeld beobachtet die Bundesbank dieselbe Entwicklung, nur leiser: Geschäftsbanken ziehen sich zunehmend aus der Annahme und Bereitstellung von Münzen zurück. Stattdessen springen inzwischen Automatenhersteller ein, die Münzgeld gegen Gebühr in Wertbons umtauschen.
| Scheine | Münzen | |
|---|---|---|
| Kommen bei Barzahlung in die Kasse | ja | ja |
| Gehen per Cashback wieder hinaus | ja – Auszahlungen von 15,18 Mrd. € im Jahr 2025 | nein |
| Rückzug der Banken | rund 4.000 Geldautomaten weniger bei Volks- und Raiffeisenbanken seit 2019 | Rückzug aus Annahme und Bereitstellung von Münzgeld |
Quellen: EHI Retail Institute (2026), stores+shops, Deutsche Bundesbank (2026), Lidl
Und das Kleingeld? Warum die Münzen bleiben, auch wenn das Bargeld geht
Rechnerisch besitzt jeder Einwohner in Deutschland 541 Münzen im Wert von 128 Euro. Darunter sind 280 Kleinmünzen, die zusammen ganze 4 Euro wert sind. Das hat die Bundesbank im Monatsbericht März 2026 vorgerechnet.
Diese Verteilung ist der eigentliche Knackpunkt für jeden Kassenabschluss.
Denn gezählt wird nach Stückzahl, nicht nach Wert. Und mengenmäßig entfällt inzwischen mehr als die Hälfte aller umlaufenden Münzen auf 1- und 2-Cent-Stücke. Genau die Münzen, die am wenigsten wert sind, machen die meiste Zählarbeit.
Zugleich werden immer weniger dieser Münzen tatsächlich zum Bezahlen genutzt. Der Anteil der Münzen, die aktiv im Zahlungsverkehr zirkulieren, ist von 40,8 Prozent (2007) auf 21,7 Prozent (2025) gefallen. Bei 1-Cent-Stücken liegt er nur noch bei 12,4 Prozent, bei 2-Cent-Stücken bei 14,9 Prozent. Der Rest liegt im Sparschwein, in der Schublade – oder ist verloren.
Das Nationale Bargeldforum diskutiert deshalb eine gesetzliche Rundungsregel auf 5 Cent, wie sie Finnland und die Niederlande längst kennen. Bis dahin gilt: Die kleinen Münzen bleiben in der Kasse. Und wollen abends gezählt werden.
Was heißt das für die Kasse am Abend?
Die Scheine kommen und gehen. Die Arbeit, die abends bleibt, steckt im Münzfach: viele Stücke, wenig Wert, und kein Cashback, das sie abnimmt.
Drei Dinge werden dadurch wichtiger:
- Verlässlichkeit. Wer ein- und auszahlt, benötigt einen Bestand, auf den Verlass ist, und kein Ergebnis, das von der Konzentration um 20 Uhr abhängt.
- Tempo. Zählzeit ist Personalzeit. Beim Kleingeld fällt sie Stück für Stück an.
- Nachvollziehbarkeit. Wenn mehr Bewegung in der Kasse ist, muss dokumentiert sein, was wann drin war.
INKiESS beschäftigt sich seit 1935 mit genau diesem Teil der Kasse. Die Münzeinsätze und Zählkassen sind so gebaut, dass man den Bestand abliest statt ihn zu zählen. Die INKiESS Münzzähl-App setzt genau dort an: Sie erfasst den Inhalt eines Original INKiESS Einsatzes per Kamera und rechnet ihn in Sekunden zusammen. Eine KI-gestützte Objekterkennung erkennt dabei die Münzreihen, vollständig auf dem Smartphone, ohne Server und ohne Internet. Gelesen werden die Serien MiNiKORD und REKORD; weitere Serien folgen.
Weniger Bargeld heißt nicht weniger Kassenarbeit. Die Scheine erledigen sich teilweise von selbst. Das Kleingeld nicht.
Weiterlesen
Diese Themen vertiefen wir in den kommenden Wochen und Monaten: den Kassenbericht und die offene Ladenkasse, Zählen statt Wiegen, Kassendifferenzen vermeiden – dazu eigene Beiträge für Tankstellen, Gastronomie und weitere Branchen. Bis dahin passend aus unserem Bargeldblog:
- Bargeldabhebung an Supermarktkassen: Ein Anstieg trotz digitalem Zahlungstrend – der Vorläufer dieses Artikels aus 2024, mit den Zahlen von damals
- Warum Deutschland das Bargeld braucht
- Flexibilität und Datenschutz: Warum Bargeld so wichtig ist
- Machen Sie mehr aus Ihrer Kassenschublade
- INKiESS App – Kassenabschluss in Sekunden
Quellen
- Deutsche Bundesbank: Zahlungsverhalten in Deutschland 2025 (Studie, Juli 2026) – bundesbank.de
- Deutsche Bundesbank: Nachfrage nach Euro-Banknoten und Euro-Münzen bei der Bundesbank, Monatsbericht März 2026, veröffentlicht 23.03.2026 – publikationen.bundesbank.de
- EHI Retail Institute: Zahlungssysteme im Einzelhandel 2026, referiert in stores+shops, 03.07.2026 – stores-shops.de
- Lidl Deutschland: Gebührenfrei Bargeld abheben („Der Betrag wird in 10er-Schritten ausbezahlt“), abgerufen 16.09.2026 – lidl.de
Zuletzt veröffentlicht:
